Kategori arşivi: Tüketici Hukuku

Yapılandırmada “Erken Ödeme Tazminatı” Kesintisi Hukuka Uygun mudur?

Erken Ödeme Tazminatı Kesintisi

Erken Ödeme Tazminatı Kesintisi | Av. Gamze Gül GİRGEÇ

Günümüz ekonomik koşullarında, yüksek faiz oranlarıyla konut kredisi kullanan tüketiciler, piyasadaki faiz düşüşlerini takip ederek borç yüklerini hafifletmek adına sıkça kredi yapılandırma yoluna başvurmaktadır. Ancak bankaların, kredinin tamamen kapatılmadığı, yalnızca aynı banka bünyesinde yeni faiz ve vade oranlarıyla güncellendiği bu işlemlerde “Erken Ödeme Tazminatı” adı altında ciddi kesintiler yapması, vatandaşlar açısından büyük bir hak mağduriyeti doğurmaktadır.

Peki, borcunuzu başka bir bankaya taşımayıp veya tamamen kapatmayıp sadece mevcut bankanızda şartları iyileştirmek istediğinizde sizden bu ücretin talep edilmesi hukuken ne kadar doğrudur? Yasal haklarınız nelerdir?

Yasal Mevzuat ve Sözleşme Şartlarının Sınırı

6502 sayılı Tüketicinin Korunması Hakkında Kanun ve ilgili Finansal Tüketicilerden Alınacak Ücretlere İlişkin Usul ve Esaslar Hakkında Tebliğ uyarınca, konut finansmanı kredilerinde erken ödeme tazminatı alınabilmesi belirli kurallara bağlanmıştır.

6502 sayılı Tüketicinin Korunması Hakkında Kanun’un 37. maddesi uyarınca;

MADDE 37- “Tüketici, vadesi gelmemiş bir veya birden çok taksit ödemesinde bulunabileceği gibi, konut finansmanı borcunun tamamını erken ödeyebilir. Bu hâllerde, konut finansmanı kuruluşu, erken ödenen miktara göre gerekli tüm faiz ve diğer maliyet unsurlarına ilişkin indirim yapmakla yükümlüdür.

(2) Faiz oranının sabit olarak belirlenmesi hâlinde, sözleşmede yer verilmek suretiyle, bir ya da birden fazla ödemenin vadesinden önce yapılması durumunda, konut finansmanı kuruluşu tarafından tüketiciden erken ödeme tazminatı talep edilebilir. Erken ödeme tazminatı gerekli faiz indirimi yapılarak hesaplanan ve tüketici tarafından konut finansmanı kuruluşuna erken ödenen tutarın kalan vadesi otuz altı ayı aşmayan kredilerde yüzde birini, kalan vadesi otuz altı ayı aşan kredilerde ise yüzde ikisini geçemez. Oranların değişken olarak belirlenmesi hâlinde tüketiciden erken ödeme tazminatı talep edilemez.” düzenlenmiştir.

Mevzuata göre, kalan vadesi 36 ayı aşan kredilerde tüketiciden en fazla %2 oranında erken ödeme tazminatı tahsil edilebilmektedir.

Bankalar genellikle tüketicinin kredi kullanımı aşamasında imzaladığı Konut Finansmanı Kredi Sözleşmesi veya Sözleşme Öncesi Bilgi Formu’ndaki erken ödeme hükümlerini gerekçe göstererek bu kesintiyi savunmaktadır. Ancak kanunun özü ve yasal düzenlemeler, bu tazminatın yalnızca kredinin vadesinden önce tamamen kapatılması (borcun tasfiye edilmesi) hali için geçerli olduğunu açıkça ortaya koymaktadır.

Yargıtay’ın Çizgisi: “Yapılandırma Bir Erken Kapatma Değildir”

Yargıtay’ın yerleşik kararlarında ve Tüketici Hakem Heyetlerinin incelemelerinde, bankaların bu uygulamasına karşı vatandaşı koruyan bir hukuki yaklaşım sergilenmektedir. Yüksek mahkemenin içtihat haline gelmiş kararlarına göre:

Yargıtay, 13. Hukuk Dairesi, E. 2014/3711, K. 2014/4217, T. 18.02.2014 : “Davacı dava dilekçesinde davalı bankadan kullanmış olduğu kredinin borcunu 01.04.2010 tarihinde yapılandırdığını ifade etmektedir. Dosya içerisinde mevcut hesap hareketleri dökümünde 01.04.2010 tarihinde 792,82 TL erken kapama bedeli ile yine aynı tarihte 800,00 TL yeniden yapılandırma bedeli tahsil edildiği görülmektedir. Hesap hareketleri dökümünde ödemelerin 01.04.2010 tarihinde bitmediği yani kredi borcunun tamamiyle kapatılmadığı, ödemelerin bu tarihten sonra da devam ettiği görülmektedir. O halde mahkemece erken kapama olarak nitelendirilen işlemin yasada belirtildiği şekilde bir erken ödeme niteliğinde olmadığı, yapılandırma işlemi olduğu açıktır. Böyle olunca, mahkemece, erken kapama ücreti olarak nitelendirilip reddedilen kısım yapılandırma bedeli olduğundan haksız şart niteliğindedir ve davacıya iadesine karar verilmesi gerekirken yazılı şekilde hüküm tesisi usul ve yasaya aykırı olup bozma nedenidir.”

Yargıtay 13. Hukuk Dairesi, E. 2012/20241, K. 2012/29198, T. 20.12.2012: “Davacı eldeki dava ile kendisinden tahsil edilen bedellerin erken ödeme bedeli değil yapılandırma nedeni ile tahsil edilen komisyon bedelleri olduğunu ileri sürerek, yukarıda açıklanan makbuzları iade etmiştir.

Dairemizin yerleşik içtihatlarında da vurgulandığı üzere, yapılan işlemin teknik olarak erken ödeme niteliğinde bulunmayıp yapılandırma işlemi niteliğinde bulunması halinde, erken ödeme ücreti ya da komisyon bedeli adı altında bir ücretin tüketicilerden alınmasında hukuka uygunluk bulunmamaktadır. Bu nedenle, mahkemece, davanın kabulüne karar verilmesi gerekirken yanlış değerlendirme ile yazılı şekilde davanın reddine karar verilmesi usul ve yasaya aykırı olup bozma nedenidir.”

Finansal Tüketicilerden Alınacak Ücretlere İlişkin Tebliğ’de yeniden finansman işleminde faiz oranının tüketici lehine değiştirilmesi halinde erken ödeme tazminatı uygulanabileceğine ilişkin düzenleme yer almakta olup bu Tebliğ hükmünün Yargıtay’ın yerleşik içtihadıyla ve 6502 sayılı Kanun’un temel ilkeleriyle bağdaşıp bağdaşmadığı tartışmalı olmaya devam etmektedir.”

Yargıtay 13. Hukuk Dairesi, E. 2014/41992, K. 2014/37800, T. 27.11.2014: “Davacının, davalı bankaya hitaben yazmış olduğu ve dosya içerisinde mevcut 13.11.2012 tarihli dilekçesinde, 02.07.2012 tarihinde kullanmış olduğu konut kredisinin yeniden yapılandırılmasını talep etmiş, 15.11.2012 tarihinde kendisine yeni bir ödeme planı çıkartılmış ve bu tarihte kendisinden erken ödeme komisyonu adı altında 2.042,00 TL tahsil edilmiştir. Oysa ki; 15.11.2012 tarihli ödeme planında davacının ödemelerinin bu tarihte bitmediği, yani kredi borcunun tamamiyle kapatılmadığı, ödemelerin bu tarihten sonra da devam ettiği görülmektedir. O halde mahkemece erken kapama olarak nitelendirilen işlemin yasada belirtildiği şekilde bir erken ödeme niteliğinde olmadığı, yapılandırma işlemi olduğu açıktır. Böyle olunca, mahkemece, erken kapama ücreti olarak nitelendirilip reddedilen miktar yapılandırma bedeli olduğundan haksız şart niteliğindedir ve davacıya iadesine karar verilmesi gerekirken yazılı şekilde hüküm tesisi usul ve yasaya aykırı olup bozma nedenidir.”

Dolayısıyla tüketici olarak bankaya başvurduğunuzda ortaya koyduğunuz irade, krediyi tamamen kapatıp borç ilişkisini bitirmek değil; mevcut borcunuzu yeni piyasa şartlarına uyarlayarak aynı bankada devam ettirmektir. Krediniz başka bir bankaya taşınmayıp aynı bankada kalıyorsa, bankanın bu işlem nedeniyle doğrudan bir zarara uğradığı iddia edilemez. Dolayısıyla, aynı bankada yapılan yapılandırma işleminde tüketiciden erken ödeme tazminatı alınması yasal mevzuata aykırı olup, sözleşmedeki bu yöndeki dayatmalar haksız şart niteliğindedir.

Haksız Kesintilere Karşı Hangi Hukuki Adımları Atmalısınız?

Kredi yapılandırması sırasında bankanız tarafından sizden haksız yere erken ödeme tazminatı kesildiyse, yasal haklarınızı aramak için şu süreci izleyebilirsiniz:

  • Belgelerinizi Eksiksiz Hazırlayın: Bankaya verdiğiniz yapılandırma başvuru dilekçesini, yeniden finansman bilgi ve onay formunu, eski ve yeni ödeme planlarınızı ve en önemlisi kesintiyi gösteren ödeme dekontunu mutlaka saklayın.
  • Tüketici Hakem Heyetine Başvurun: Kesilen tutarın o yıl için belirlenen yasal parasal sınırlar içinde kalması durumunda, ikamet ettiğiniz veya banka şubesinin bulunduğu yerdeki Tüketici Hakem Heyeti’ne başvurarak haksız tahsil edilen tazminatın faiziyle iadesini talep edebilirsiniz.

Sonuç olarak; bankaların kredi yapılandırma işlemlerini birer “erken kapatma” gibi değerlendirip tüketicilerden hukuki dayanaktan yoksun kesintiler yapması tüketici koruma hukuku ilkelerine açıkça aykırıdır. Bu tür uyuşmazlıklarda hak kaybına uğramamak ve yasal başvuruların usulüne uygun, eksiksiz yapılmasını sağlamak adına sürecin uzman bir hukukçu desteğiyle yürütülmesi büyük önem arz etmektedir.

Adres: Nergis Mahallesi Girne Bulvarı No: 83 K:2 D:2 Karşıyaka İzmir

E-posta: info@efeshukuk.com

Telefon: +90 534 415 52 56

6502 Sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) kapsamında hazırlamış olduğumuz diğer yazılarımız için;

Satın Alınan Malın Ayıplı Olması Halinde Tüketici Hangi Haklara Sahip? | Ayıplı Mal Durumunda Haklar

Ayıplı Mal Durumunda Haklar | Tüketici Avukatı | İzmir Avukat | İzmir Hukuk Bürosu

Tüketicilerin sahip olduğu haklar ile satıcıların yükümlülükleri ağırlıklı olarak 6502 Sayılı Tüketicinin Korunması Hakkında Kanun kapsamında düzenlenmiştir. Kanunun Seçimlik Haklar başlıklı 11. Maddesinde ürünün ayıplı olması durumunda tüketicinin kullanabileceği seçimlik hakları sayılmıştır. Satın alınan malın ayıplı olması durumunda Tüketici;

  1. Satılanı geri vermeye hazır olduğunu bildirerek sözleşmeden dönme,
  2. Satılanı alıkoyup ayıp oranında satış bedelinden indirim isteme,
  3. Aşırı bir masraf gerektirmediği takdirde, bütün masrafları satıcıya ait olmak üzere satılanın ücretsiz onarılmasını isteme,
  4. İmkân varsa, satılanın ayıpsız bir misli ile değiştirilmesini isteme haklarına sahiptir.

Tüketici bu haklardan dilediğini kullanabilir.

Ayıplı Mal Haklar | Tüketicinin yukarıda belirtilen seçimlik haklarından ücretsiz onarım veya malın ayıpsız misli ile değiştirilmesi haklarından birinin seçilmesi durumunda bu talebin satıcıya, üreticiye veya ithalatçıya yöneltilmesinden itibaren azami otuz iş günü, konut ve tatil amaçlı taşınmazlarda ise altmış iş günü içinde yerine getirilmesi zorunludur.

Tüketicinin ücretsiz onarım talebi, Satış Sonrası Hizmetleri Yönetmeliği ekinde belirlenen azami tamir süresi içinde yerine getirilmelidir. Aksi hâlde tüketici diğer seçimlik haklarını kullanmakta serbesttir.

Tüketicinin seçimlik hakları
MADDE 11-
(1) Malın ayıplı olduğunun anlaşılması durumunda tüketici;
a) Satılanı geri vermeye hazır olduğunu bildirerek sözleşmeden dönme,
b) Satılanı alıkoyup ayıp oranında satış bedelinden indirim isteme,
c) Aşırı bir masraf gerektirmediği takdirde, bütün masrafları satıcıya ait olmak üzere satılanın ücretsiz onarılmasını
isteme,
ç) İmkân varsa, satılanın ayıpsız bir misli ile değiştirilmesini isteme,
seçimlik haklarından birini kullanabilir. Satıcı, tüketicinin tercih ettiği bu talebi yerine getirmekle yükümlüdür.

Satıcı tarafından Tüketicinin Korunması Hakkında Kanun kapsamında haklarınızı kullanamamanız durumunda, internet üzerinden ilgili satıcıyı kolaylıkla Tüketici Hakem Heyeti’ne şikayet edebilirsiniz. Konuya ilişkin yazımıza buradan ulaşabilirsiniz.

6502 Sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) kapsamında hazırlamış olduğumuz diğer yazılarımız için;

Adres: Nergis Mahallesi Girne Bulvarı No: 83 K:2 D:2 Karşıyaka İzmir

E-posta: info@efeshukuk.com

Telefon: +90 534 415 52 56

Tüketici Hakem Heyeti’ne Başvuru Nasıl Yapılır? Tüketici Hakları

Tüketici Hakları Başvuru | Tüketici Avukatı | İzmir Avukat | İzmir Avukatlık Bürosu

Tüketici Hakem Heyeti Başvuru Süresi Nedir? Nasıl Başvurulur? Ne Kadar Süre İçerisinde Başvurulmalıdır?

Tüketici Hakem Heyetleri

Tüketici Hakem Heyetleri 6502 Satılı Tüketicinin Korunması Hakkında Kanun kapsamında tüketici işlemleri ile tüketiciye yönelik uygulamalardan doğabilecek uyuşmazlıklara çözüm bulmak ve tüketici hakları ı korumak amacıyla il merkezlerinde ve yeterlilik şartları yönetmelikle belirlenen ilçe merkezlerinde kurulmuştur.

6502 Sayılı Kanun Madde 66- (1) Bakanlık, tüketici işlemleri ile tüketiciye yönelik uygulamalardan doğabilecek uyuşmazlıklara çözüm bulmak amacıyla il merkezlerinde ve yeterlilik şartları yönetmelikle belirlenen ilçe merkezlerinde en az bir tüketici hakem heyeti oluşturmakla görevlidir.

Hangi Tüketici Hakem Heyeti Yetkilidir?

Tüketici Hakem Heyetleri Yönetmeliği kapsamında hangi hakem heyetinin yetkili olduğu düzenlenmiştir. Bu kapsamda; İl tüketici hakem heyetleri il sınırları içinde, ilçe tüketici hakem heyetleri ise ilçe sınırları içinde yetkilidir. Tüketici hakem heyeti kurulmayan ilçelerde Bakanlıkça o ilçe için belirlenen tüketici hakem heyeti yetkilidir. Başvurular, tüketicinin yerleşim yerinin bulunduğu veya tüketici işleminin yapıldığı yerdeki tüketici hakem heyetine yapılabilir.

Tüketici Hakem Heyeti Parasal Sınır 2021

26.12.2020 Tarihinde Resmi Gazetede yayınlanan tebliğ ile Tüketici Hakem Heyeti para sınırları arttırıldı. Aşağıda belirtili bedellerin altında kalan uyuşmazlıklar için Tüketici Mahkemesi’ne doğrudan başvuru mümkün değil.

2021 yılı için Tüketici Hakem Heyetlerine yapılacak başvurularda değeri:

  • a) İlçe Tüketici Hakem Heyetleri için 7.550 Türk Lirasının altında
  • b) Büyükşehir statüsünde olan illerde İl Tüketici Hakem Heyetleri için 7.550 Türk Lirası ile 11.330 Türk Lirası arasındaki uyuşmazlıklarda,
  • c) Büyükşehir statüsünde olmayan illerin İl Tüketici Hakem Heyetleri için 11.330 Türk Lirasının altında bulunan uyuşmazlıklarda,
  • ç) Büyükşehir statüsünde olmayan illere bağlı ilçelerde İl Tüketici Hakem Heyetleri için 7.550 Türk Lirası ile 11.330 Türk Lirası arasındaki uyuşmazlıklarda görevlidir.

Tüketici Hakları Başvuru Nasıl Yapılır?

Tüketici Hakları Fiziksel Başvuru

Tüketiciler ilgili tüketici hakem heyetine veya Kaymakamlıklara bizzat veya avukatları aracılığı giderek elden başvuru yapabilecekleri gibi hakem heyetine posta yolu ile de başvuruda bulunabilirler.

Tüketici Hakları İnternet Üzerinden Başvuru

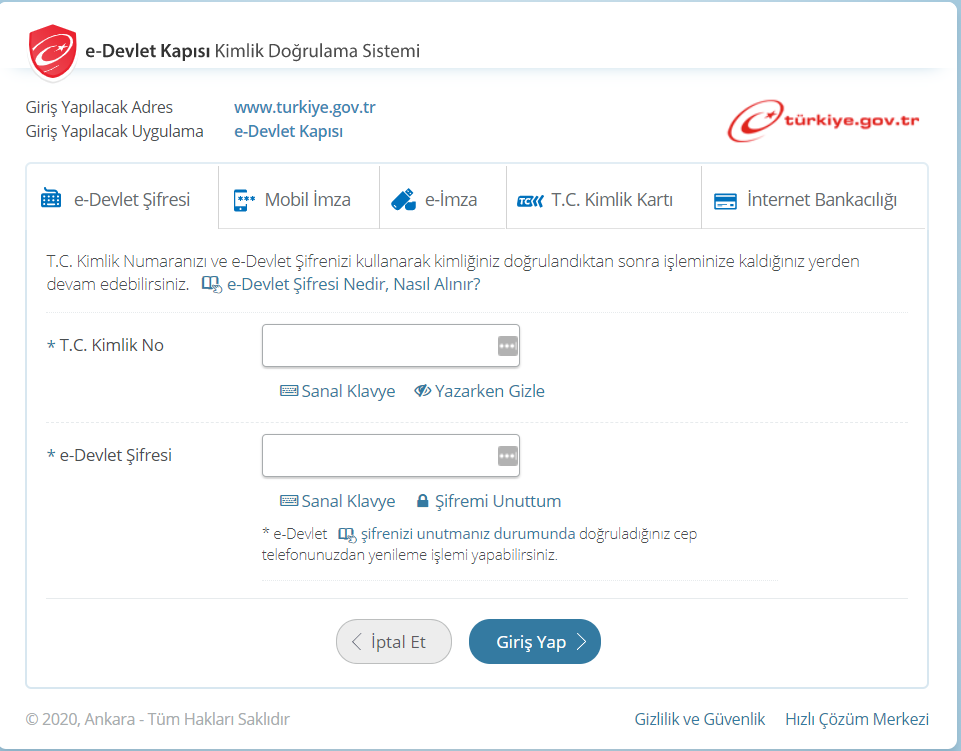
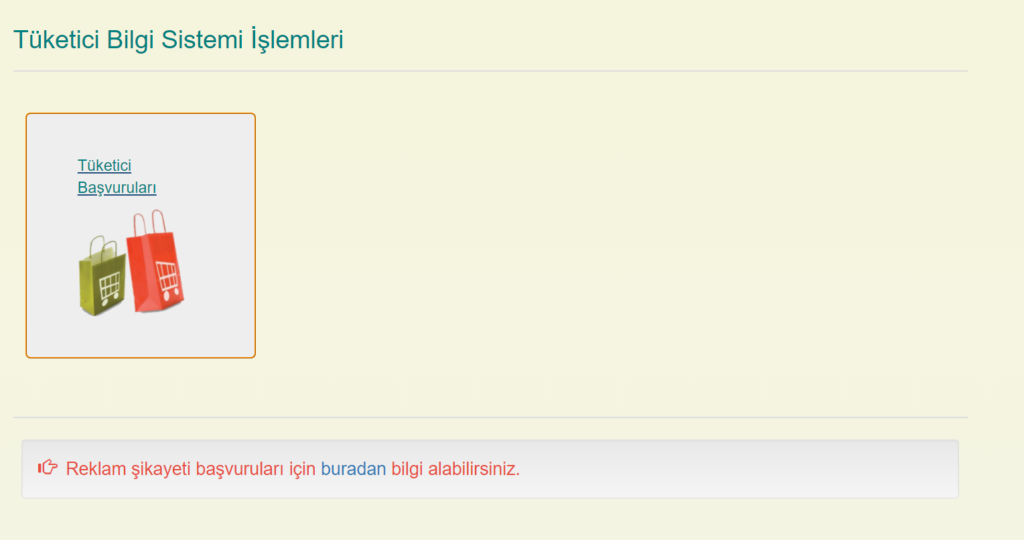
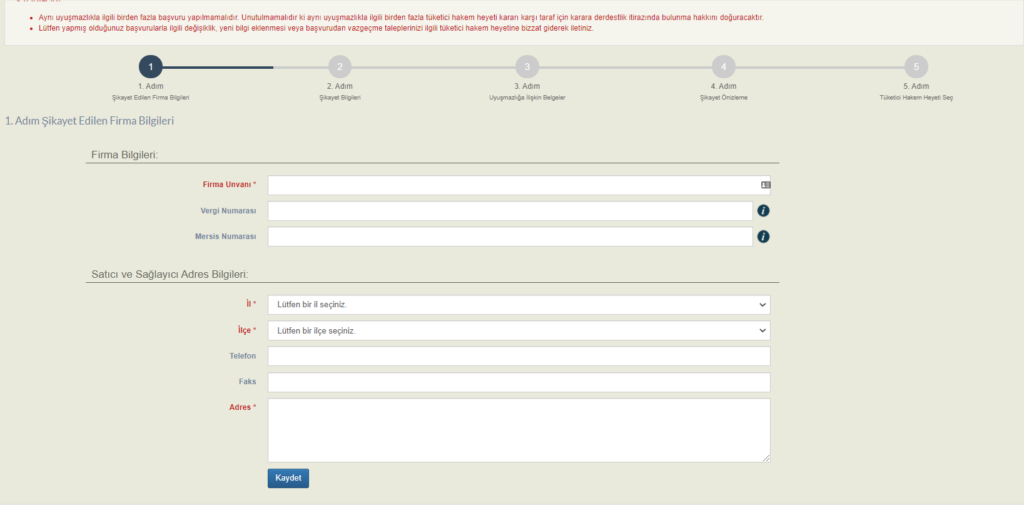
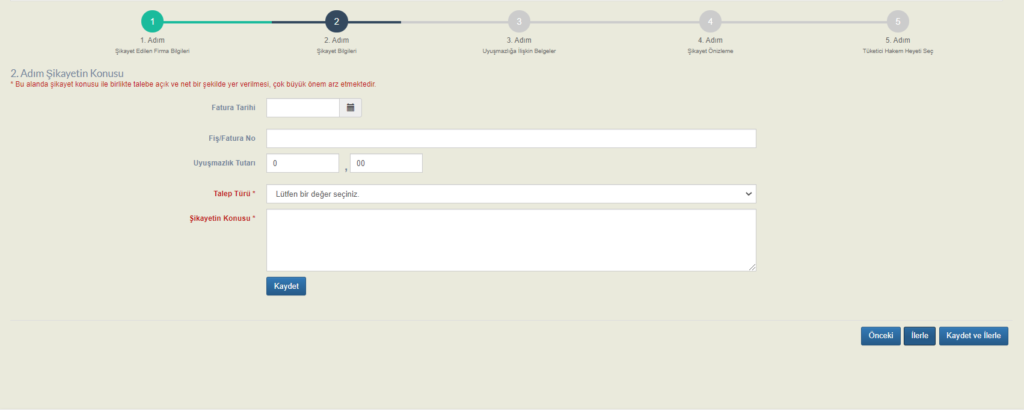
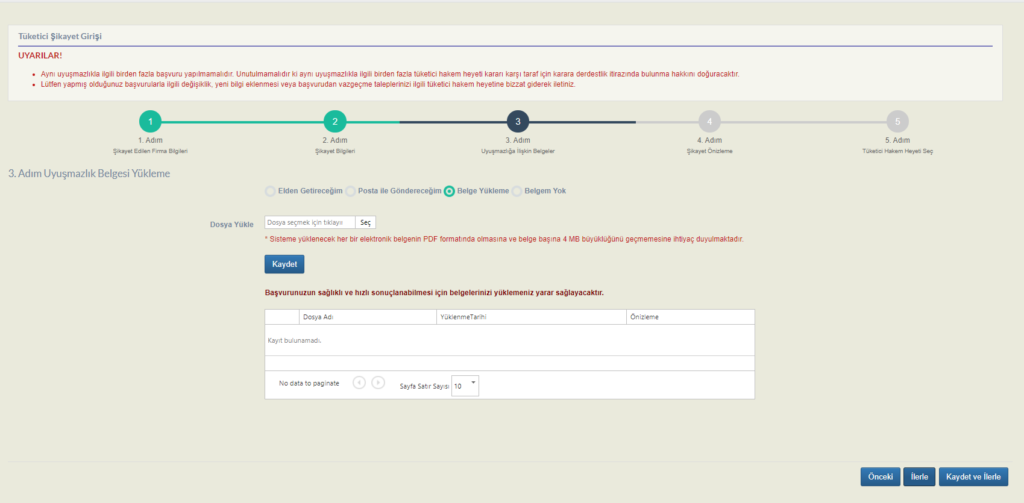
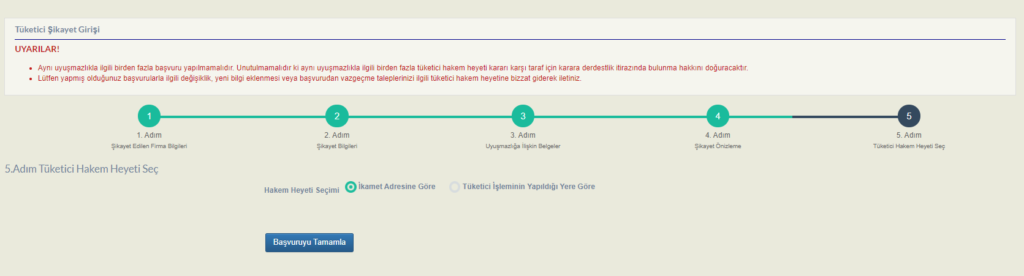
Fiziksel başvurunun yanı sıra tüketiciler evlerinin konforunda, internet üzerinden de rahatlıkla gerekli başvuruları gerçekleştirebilirler. Aşağıda görseller üzerinden başvurunun nasıl yapılacağı detaylıca anlatılacaktır.

  1. Aşağıda verilen bağlantı üzerinden siteye giriş yapınız.

https://www.turkiye.gov.tr/tuketici-sikayeti-uygulamasi

2. E-devlet kullanıcı bilgileriniz ile giriş yapınız.

3. Sistem Üzerinden Tüketici Başvuruları Butonuna basmanız gerekmektedir.

4- Açılan çevrimiçi form üzerinden şikayet edilen firma bilgilerinin girilmesi gerekmektedir. Bu bilgilere satın almış olduğunuz ürün faturası üzerinden ulaşabileceğiniz gibi mersis sistemi üzerinden de gerekli soruları gerçekleştirebilirsiniz. Bu kısımda şikayet edilen firma ünvanı, il ve ilçesi ile adresi zorunlu olarak belirtilmelidir.

5- Şikayet Bilgileri. Burada şikayet edilen ürün veya hizmete ilişkin fatura ve bedel bilgileri belirtilmelidir. Talep edilen seçimlik hak seçilerek, başvuruya ilişkin açıklamalar gerçekleştirilmelidir. Bu kısımda yazılacak metnin herhangi bir hak kaybına sebebiyet vermemesi açısından avukatlara danışarak doldurulması lehinize olacaktır.

6- Uyuşmazlığa İlişkin Belgeler. Burada ürüne, faturaya, firma ile yapılan yazışmalara ilişkin ve benzeri bilgi ve evraklar taranarak yüklenebilir.

7- Başvuruda bulunulacak yetkili hakem heyeti seçilir.

8- Başvuruyu Tamamla butonuna basılarak, şikayet süreci tamamlanır.

Tüketici Hakem Heyeti Kararına İtiraz

Taraflar, tüketici hakem heyetinin kararlarına karşı tebliğ tarihinden itibaren on beş gün içinde tüketici hakem heyetinin bulunduğu yerdeki tüketici mahkemesine itiraz edebilir.

6502 Sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) kapsamında hazırlamış olduğumuz diğer yazılarımız için;

Adres: Nergis Mahallesi Girne Bulvarı No: 83 K:2 D:2 Karşıyaka İzmir

E-posta: info@efeshukuk.com

Telefon: +90 534 415 52 56

Uçağı Rötar Yapan Yolcular Tazminat Talep Edebilir Mi?

Uçağı Rötar Yapan Yolcular Tazminat Talep Edebilir Mi? Av. Gamze Gül Girgeç

Beklenmeyen rötarlar, kişilerin tüm planlamalarını altüst edebilmektedir. Peki uçak rötarı yaşayan yolcular tazminat talep edebilir mi?

Türk Hukukunda havayolu ile seyahat eden yolcuların hakları, Sivil Havacılık Genel Müdürlüğü’nce çıkarılan Havayolu ile Seyahat Eden Yolcuların Haklarına Dair Yönetmelik de düzenlemiştir.

Sivil Havacılık Genel Müdürlüğü’nün Havayolu ile Seyahat Eden Yolcuların Haklarına Dair Yönetmelik’in 3’üncü maddesinin birinci fıkrasının (a) bendindeki değişiklik 10/12/2024 tarihinde Resmî Gazete’de yayımlanmıştır.

Resmi Gazete’de yapılan bu değişiklik ile rötar tazminatı yeniden gündeme gelmiştir.

Rötar Tazminatı Nedir?

Rötar tazminatı, seferin planlanan saatten geç yapılmasından kaynaklanan mağduriyetlerin tazmin edilmesi amacıyla talep edilebilen bir tazminat türü olup özellikle son dönemde yolcu hakları açısından önemli bir konu haline gelmiştir.

Rötar nedeniyle tazminat talebinde bulunabilmek için yolcuların haklarını bilmesi, rötarın sebeplerini ve süresini doğru bir şekilde değerlendirerek başvurularını yapması gerekmektedir.

Ne Kadar Tazminat Talep Edebilirim ?

10/12/2024 tarihinde Resmî Gazete’de yayınlanan değişiklik uyarınca tazminat miktarı, uçuş mesafesine ve rötarın süresine bağlı olarak değişiklik göstermektedir. Buna göre;

İç Hat Uçuşları        : 100 – Euro

Dış Hat Uçuşları     : 1.500 kilometreye kadar olan uçuşlarda 250 Euro,

  1.500- 3.500 kilometre arası uçuşlarda 400 Euro,

  3.500 kilometreden uzun uçuşlarda 600 Euro tazminat talep edilebilecektir.

Belirlenecek tazminat alacaklarının Türk lirası cinsinden karşılığı hesaplanırken ise tazminatın ödendiği güne ait Türkiye Cumhuriyet Merkez Bankası döviz satış kuru esas alınmaktadır.

Tazminat Talep Edebilmemin Koşulları Nelerdir ?

  • Rötarın süresi: Rötar süresi, tazminat talep edebilmek için en önemli faktördür. İlgili düzenleme uyarınca yolcunun planlanan son varış yerine 3 saat ve daha fazla sürede ulaştırılması gerekmektedir.
  • Taşıyıcı Firmadan Kaynaklanması: Tazminat talep edebilmek için rötarın, hava yolu şirketinin kontrolündeki bir sebepten kaynaklanmış olması gerekmektedir. Bunun için ilgili düzenlemede de uçuşun teknik ve operasyonel nedenlerle tehir edilmesi kıstasına yer verilmiştir.

Link:https://www.mevzuat.gov.tr/File/GeneratePdf?mevzuatNo=15549&mevzuatTur=KurumVeKurulusYonetmeligi&mevzuatTertip=5

6502 Sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) kapsamında hazırlamış olduğumuz diğer yazılarımız için;


Adres: Nergis Mahallesi Girne Bulvarı No: 83 K:2 D:2 Karşıyaka İzmir

E-posta: info@efeshukuk.com

Telefon: +90 534 415 52 56

Araç Değer Kaybı Halinde Tüketicinin Hakları

Araç Değer Kaybı Halinde Tüketicinin Hakları – İzmir Avukat

1- Araç değer kaybı nedir?

Yargıtay kararlarında da vurgulandığı gibi, bir araç tamamen onarılsa bile kaza geçirmesi nedeniyle değer kaybına uğrar. Bu durumda, araç hasarlı olarak kabul edilir ve hiçbir hasar görmemiş bir aracın değerine göre daha az değerlidir. İşte, araç değer kaybı, bir aracın hasar gördükten veya kaza yaptıktan sonra, yeniden satıldığında piyasa değerinin kaybı olarak ifade edilebilir. Bu kayıp, aracın hasar görmesi nedeniyle oluşur ve aracın daha önce hiç hasar görmemiş bir araçtan daha az değerli hale gelmesine neden olur. Bu durumda, aracın hasar gördüğü yer, hasarın ciddiyeti, aracın yaşına ve kilometre durumuna göre değer kaybı miktarı değişecektir. Kaza esnasında hasara uğrayan araç kusursuz ya da daha az kusurlu olduğu müddetçe kusurlu tarafta aracında oluşan değer kaybı bedelini isteyebilecektir. Değer kaybından hem araç sahibi, hem sürücü hem de karşı tarafın trafik sigortasını yapan sigorta şirketi sorumlu olacaktır. Sigorta şirketinin hasardan sorumluluğunun poliçe miktarı ile sorumlu olduğunu göz önünde bulundurmak gerekir.

2- Tüketicilerin hakları nelerdir?

Tüketicilerin araç değer kaybı halindeki hakları, Türk Borçlar Kanunu ve Tüketicinin Korunması Hakkında Kanun‘da düzenlenmiştir. Tüketiciler, kazanın diğer tarafının kusuruna bağlı olarak araç değer kaybı tazminatı talep edebilirler. 

3- Hasar sebebi nasıl tespit edilir?

Aracın değer kaybının nedenlerinin belirlenmesinde eksper büyük bir rol oynar. Eksper, aracın hasarını belirlemek ve hasarın nedenini açıklayacak bir rapor hazırlamak için gerekli olan araç incelemesini gerçekleştirirler ve hasar raporu düzenler. Bu rapor, aracın hasarını ayrıntılı bir şekilde belirleyen ve hasarın nedenlerini detaylı olarak açıklayan bir belgedir. Hasar raporunun doğru ve eksiksiz bir şekilde hazırlanması çok önemlidir. Hasar nedeninin açıkça belirlenmediği durumda, aracın değer kaybı miktarını eksik veya hatalı bir şekilde hesaplanabilir. Bu nedenle, hasarın nedeninin açıkça tespiti, tüketicinin aracın değer kaybı miktarını doğru bir şekilde hesaplamasına yardımcı olacaktır. 

4- Değer kaybı tazminatının belirlenmesi

Değer kaybı tazminat tutarı, aracın hasarının ciddiyeti ve aracın yaşı gibi faktörlere göre belirlenir. Hasarın ciddiyeti arttıkça tazminat tutarı da artar. Benzer şekilde, daha eski bir araç için tazminat tutarı daha az olabilir çünkü araç zaten eski olabilir veya değeri azalmış olabilir. Bu nedenle, tazminat tutarının belirlenmesinde hasarın ciddiyeti ve aracın yaşı önemli faktörlerdendir. Ayrıca, tazminat tutarının belirlenmesinde kullanılacak olan yöntemlerin ve hesaplama formüllerinin doğru seçilmesi de önemlidir. Tüketicinin, sigorta şirketi tarafından teklif edilen tazminat tutarını kabul etmeden önce tazminat tutarının nasıl hesaplandığını ve aracın piyasa değerini etkileyen faktörleri kontrol ettirmek için uzman bir avukata ve ekspere başvurması iyi olacaktır.

5- Araç değer kaybına ilişkin yargılama süreci

Değer kaybı sigorta şirketinden talep edildiği takdirde: Değer kaybı talebinde bulunma süresi, hasarın gerçekleştiği tarihten itibaren iki yıldır. Tüketicilerin, bu süre sona ermeden önce sigorta şirketinden araç değer kaybı tazminatı talebinde bulunması gerekmektedir. Dikkat edilmesi gereken bir diğer nokta da, tazminat için başlatılacak bir yasal süreç öncesinde, sigorta şirketine yazılı başvuruda bulunma zorunluluğu mevcuttur. Sigorta şirketi, bu başvuru akabinde tüketici talebini inceleyerek ödeyecek olduğu tazminat tutarını belirleyecektir. Sigorta şirketinin tazminat talebini reddetmesi durumunda veya tazminat tutarı tüketicinin talep ettiği miktardan düşük olduğunda, tüketicinin hukuki süreç başlatma hakkı vardır. Burada başlatılacak yasal süreçte asliye ticaret mahkemeleri görevli olduğu gibi sigorta tahkim komisyonuna da başvuruda bulunulabilir. Sigorta tahkim komisyonun yargılama süresi Asliye ticaret Mahkemelerinden çok kısa olduğu ve altı ay gibi bir sürede yargılama işlemini tamamladığı için daha çok tercih edilmektedir. Ancak sigorta tahkim komisyonunun yargılama yetkisinin sınırlı olduğu ve her dosyanın sigorta tahkim komisyonunda görülme ihtimalinin olmadığını da hatırlatmakta fayda var. Asliye ticaret mahkemesinin ise yargılama yetkisi çok daha geniştir. Asliye ticaret mahkemesinde dava açmaya karar verildiği takdirde, dava açmadan önce zorunlu arabuluculuk süreci olduğunu konusunda da uyarmak gerekir. Hukuki süreçte bir avukat ile çalışmak, tüketicinin haklarını savunarak tazminat talebinin kabul edilmesi veya daha yüksek bir tazminat tutarının alınması konusunda yardımcı olabilir.

6502 Sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) kapsamında hazırlamış olduğumuz diğer yazılarımız için;

Adres: Nergis Mahallesi Girne Bulvarı No: 83 K:2 D:2 Karşıyaka İzmir

E-posta: info@efeshukuk.com

Telefon: +90 534 415 52 56

Alışveriş Sitelerinin Sorumluluğu

Alışveriş Sitelerinin Sorumluluğu – İzmir Avukat

Tüketici Hukuku’nun çok tartışılan konulardan bir tanesi tekrar gündemde. Örneğin; Trendyol, Çiçeksepeti, Amazon gibi internet siteleri (aracı hizmet sağlayıcı) üzerinden bir ürün satın aldınız. Fakat ürünün satıcısı bu hizmet sağlayıcı platformlarını kullanan 3. bir kişi. Burada aldığınız ürünün ayıplı çıkması halinde alışveriş platformu da sorumlu mudur?

Yargıtay’a göre uzunca bir süredir bu siteler sorumlu değildi. 25 Ocak 2022 tarihinde Resmi Gazete yayınlanan ve uygulamada “Çiçek Sepeti” kararı olarak bilenen karar ile Yargıtay 3. Hukuk Dairesi (2021/4000 E., 2021/11403 K.) aracı hizmet sağlayıcıların malın ayıplı çıkmasından kaynaklı olarak sorumlu tutulamayacağına karar vermiştir.

Karara konu olayda, tüketici, Çiçeksepeti üzerinden satın aldığı paketi açtığında içerisinde sigara izmariti bulması üzerine bedel iadesi talebiyle tüketici hakem heyetine başvurmuştur. Hakem heyeti, tüketici lehine karar vermiş ancak Çiçeksepeti, kararın iptali için mahkemeye başvurmuştur. Mahkeme, hakem heyeti kararının yerinde olduğunu belirterek davanın reddine karar vermiştir. Bunun üzerine Adalet Bakanlığı, kararın kanun yararına bozulması talebiyle Yargıtay’a başvurmuştur. Yargıtay 3. Hukuk Dairesi, konuyu değerlendirirken, Çiçeksepeti’nin bir aracı hizmet sağlayıcı olduğunu ve satıcının ‘Duman Pastanesi’ olduğunu vurgulamıştır. Bu nedenle, Çiçeksepeti’nin ayıplı mal durumundan sorumlu olmadığına karar vermiştir.  İlgili yönetmeliğe göre, aracı hizmet sağlayıcı olan Çiçeksepeti’nin içeriği kontrol etmek veya hukuka aykırı faaliyetleri araştırmakla yükümlü olmadığı ifade ededilmiştir.

Öte yandan son tarihli 09 Haziran 2023 tarihli Resmi Gazetede yayınlanan Yargıtay 11. Hukuk Dairesi (2022/3467 E., 2022/6446 K.) kararı ile Aracı Hizmet Sağlayıcı internet sitelerinin sorumluluğu tekrar gündeme geldi. Bu yeni kararda, tüketiciye gönderilen bir televizyonun kırık olarak teslim edilmesi durumunda alışveriş platformunun sorumlu tutulabileceğini belirtildi. Yargıtay 11. Hukuk Dairesi, internet alışveriş platformlarının, satıcı olmasa da tüketiciyle doğrudan muhatap olduklarını ve tüketici tarafından yapılan ödemeyi tahsil ettiklerini göz önünde bulundurarak, ayıplı mal durumunda satıcıyla birlikte sorumluluk taşıdıklarını vurgulandı.

İlgili Yargıtay kararında 6502 sayılı Tüketicinin Korunması Hakkında Kanun ‘un 48/(5) maddesi dayanak gösterilmiş ve  internet ortamında oluşturdukları sistem üzerinden satıcı veya sağlayıcıların mal ve hizmet satışına aracılık edenlerin oluşturdukları sistem çerçevesinde satıcı veya sağlayıcıların mal veya hizmetlerinin mesafeli yöntemle tüketicilere ulaşmasına aracılık etmekte oldukları, aynı zamanda satıcı veya sağlayıcı adına tüketiciden mal veya hizmetlerin bedelini de tahsil ettikleri ifade edilmiş. Bu itibarla davalı taraf elektronik aracı hizmet sağlayıcı olarak sorumlu olduğuna yer verilmiştir.

Bu iki kararı karşılaştırdığımızda, Çiçeksepeti kararında alışveriş platformunun aracı hizmet sağlayıcı olarak kabul edilmesiyle sorumluluğun reddedildiği, ancak yeni tarihli Yargıtay kararında ise alışveriş platformlarının satıcı adına bedeli tahsil etmekte olduğu da gözetilerek sorumluluğunun kabul edildiği görülmektedir. Yargıtay’ın yeni kararıyla birlikte daha adil bir yaklaşım benimsendiği kanaatindeyim, zira 6502 ile esas olan tüketicinin korunmasıdır. Burada tüketicinin tüm alışveriş sürecinde muhatap aldığı alışveriş platformunun aradan çekilerek ne adresi ne kimliği alışveriş esnasında bilinmeyen satıcıyı sorumlu olarak işaret etmek, uygulamada tüketici açısından yüksek mağduriyet yaratmakta ve seçimlik hakların kullanımını oldukça güç hale getirmektedir. Umut ediyorum ki, Yargıtay uygulaması son güncel karar üzerinden devam eder ve alışveriş platformlarının sorumlu kabul edilmesi ile tüketici mağduriyetlerinin biraz da olsa önü kesilir.

6502 Sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) kapsamında hazırlamış olduğumuz diğer yazılarımız için;

Adres: Nergis Mahallesi Girne Bulvarı No: 83 K:2 D:2 Karşıyaka İzmir

E-posta: info@efeshukuk.com

Telefon: +90 534 415 52 56

Malpraktis Nedir?

Malpraktis Nedir? – İzmir Avukat

Sağlık hizmetlerinin sunumu sırasında ortaya çıkabilecek tıbbi hatalar, hastaların yaşam kalitesini ciddi şekilde etkileyebilen ve hukuki sonuçlar doğuran durumlar olarak karşımıza çıkmaktadır. Bu hatalar, sağlık profesyonellerinin yüksek düzeyde dikkat ve özen gösterme yükümlülüğüne rağmen kaçınılmaz olarak gerçekleşebilmektedir. Bu yazımızda, günümüzde adını sıklıkla duymaya başladığımız malpraktis kavramı ve davaları ele alınacaktır.

Malpraktis (Tıbbi Hata) Nedir?

Türk Tabipleri Birliği Hekimlik Meslek Etiği Kuralları’nın 13. maddesine göre malpraktis; bilgisizlik, deneyimsizlik ya da ilgisizlik nedeniyle bir hastanın zarar görmesidir. Buradan hareketle malpraktis, sağlık profesyonellerinin standart tıbbi bakım uygulamalarına uygun davranmaması sonucu hastanın zarar görmesi olarak tanımlanabilecektir. Bu durum, yanlış teşhis, hatalı tedavi, hatalı bilgilendirme, cerrahi hata veya uygunsuz bakım, ihmal gibi farklı şekillerde ortaya çıkabilmektedir.

Malpraktis Davası Nedir?

Malpraktis davası, bir hasta veya hasta yakınının, bir sağlık profesyonelinin veya sağlık kuruluşunun tıbbi hata yaptığı iddiasıyla açtığı bir hukuk davasıdır. Bu davada, hasta veya hasta yakını, uğradığı maddi ve manevi zararı karşılamak amacıyla tazminat talebinde bulunur.

Bir malpraktis davasının açılabilmesi için sağlık profesyoneli ile hasta arasında tedavi ilişkisi bulunmalı, sağlık profesyonelinin standart tıbbi bakım uygulamalarına uygun davranmaması ve bu davranış sonucu hastanın, fiziksel, psikolojik veya ekonomik bir zarar görmüş olması gerekmektedir. Ayrıca açılacak davada hastanın uğradığı zararın, sağlık profesyonelinin hatasıyla doğrudan bağlantılı olduğu ispat edilmelidir.

Son yıllarda, tıbbi hatalar nedeniyle açılan malpraktis davalarında hem dava sayısında hem de talep edilen tazminat miktarlarında belirgin bir artış gözlemlenmektedir. Bu durumun başlıca nedenleri arasında toplumun sağlık hakları konusunda bilinçlenmesi, hukuki süreçlerin kolaylaşması, medya ve sosyal medyanın etkisi, sağlık hizmetlerinin karmaşıklaşması ve tazminat miktarlarının artması sayılabilecektir. Bu duruma istinaden Türk Tabipler Birliği (TTB), malpraktis sorunuyla mücadele etmek ve sağlık sisteminin daha güvenli hale gelmesi için çalışmalar başlatmış olup, bu hususta çeşitli tavsiyelerde bulunmaktadır. Detaylı bilgi için bkz.: (https://www.ttb.org.tr/TD/TD59/597.html)

Malpraktis Davasında Her Tıbbi Hatadan Doktor Sorumlu Mudur?

Malpraktis davalarında tıbbi hataya sebebiyet veren hekimlerin sorumlu olabilmesi için öncelikle hekimin yaptığı hata ile hastanın uğradığı zarar arasında doğrudan bir nedensellik bağı bulunması gerekmektedir. Bu duruma ilaveten hekimin tıbbi uygulama sırasında göstermesi gereken özeni göstermemiş olması, yani tıbbi standartlara uygun davranmamış olması ve bu sebeple kusurlu olması gerekmektedir. Özetle; Hekimin hukukî sorumluluğu kusurlu eylem, zarar ve zarar ile kusurlu eylem arasında illiyet bağının varlığına bağlıdır.

Komplikasyon Nedir?

Malpraktis davalarında sıklıkla duyulan bir diğer kavram ise komplikasyondur. Komplikasyon, tıbbi müdahale sırasında veya sonrasında beklenmeyen, tahmin edilemeyen ancak tıbbi olarak kabul edilebilir bir risk olarak değerlendirilen bir durumdur. Örneğin, bir ameliyat sonrası enfeksiyon, kanama gibi durumlar komplikasyon olarak kabul edilebilir.

Komplikasyon ve malpraktis kavramları, tıbbi müdahaleler sonucu ortaya çıkabilecek olumsuz durumlar açısından birbirinden ayrılmalıdır. Her ne kadar her iki kavram da tıbbi bir işlem sonucu ortaya çıkan istenmeyen durumları ifade etse de, hukuki sonuçları bakımından farklılık göstermektedirler. Komplikasyon kavramının varlığı, davanın seyrini etkileyebilmekle birlikte her komplikasyon tıbbi hata anlamına gelmediğinden farklı sonuçlar doğurabilmektedir.

Yargıtay Hukuk Genel Kurulu’da 2017/680 E., 2021/449 K., 08.04.2021 tarihli kararında “Malpraktis, komplikasyon kavramından farklıdır. Komplikasyon hekimin tıbbi müdahaleyi gerçekleştirirken her şeyi doğru yapmasına rağmen yine de istenmeyen bir sonucun meydana gelmesidir ve komplikasyonun iyi ve doğru yönetilmiş olması kaydıyla, istenmeyen sonucun ortaya çıkmasında tıp ilminin genel kurallarının kusurlu ihlâli söz konusu olmadığından hekimin sorumluluğu doğmayacaktır.” belirtmek suretiyle komplikasyon ve malpraktis kavramlarının farkına değinmiştir. (Detaylı bilgi için bkz: https://karararama.yargitay.gov.tr/)

Bu sebeple malpraktis davası açılmadan önce meydana gelen zararın komplikasyon mu yoksa tıbbi hata mı kapsamında kaldığını tespit edebilmek ve hastanın uğradığı zararın boyutunu belirlemek için alanında uzman, tarafsız kişilerden uzman görüşü alınması önem taşımaktadır.

Malpraktis Davasında Talep Edilebilecek Tazminat Kalemleri Nelerdir?

Malpraktis, yani tıbbi uygulama hatası nedeniyle zarar gören bir hasta, açacağı dava ile çeşitli taleplerde bulunabilir. Bu talepler, hastanın yaşadığı zararın niteliğine ve kapsamına göre değişiklik gösterebilmektedir. Genel olarak, malpraktis davalarında aşağıdaki taleplerde bulunulabilir:

Maddi Tazminat:

  • Çalışma Gücünün Azalmasından ya da Yitirilmesinden Doğan Kayıplar: Hatalı tıbbi uygulama nedeniyle kişinin iş gücü kaybı kalıcı hale gelmişse, gelecekteki kazanç kaybı talep edilebilir.
  • Kazanç Kaybı: Hastanın tedavi süreci nedeniyle iş göremez hale gelmesi veya işinden olması durumunda, kaybedilen gelir talep edilebilir.
  • Tedavi Masrafları: Hatalı tıbbi uygulama nedeniyle oluşan sağlık sorunları için yapılan ve yapılacak olan tüm tedavi masrafları talep edilebilir. Bu kapsamda, ilaç, ameliyat, fizik tedavi gibi masraflar yer alır.
  • Destekten Yoksun Kalma Tazminatı: Hasta vefat etmişse, hasta yakınları ( eş, çocuk, anne, baba, bakmakla yükümlü olduğu kimseler) tarafından destekten yoksun kalma tazminatı talep edilebilir.
  • Cenaze Giderleri: Hastanın hatalı uygulama sebebiyle vefatı halinde ölümle doğrudan doğruya ilgili bulunan giderler talep edilebilir.

Manevi Tazminat

Hastanın yaşadığı fiziksel ve psikolojik acı, hastanın yaşam kalitesinde meydana gelen düşüş veya hastanın tıbbi hata sebebiyle vefatı halinde yakınları tarafından manevi tazminat talep edilebilir.

Kamuda Çalışan Hekimlerin Hukuki Sorumluluğu Nedir?

Kamu ve özel hastanelerde çalışan hekimlerin malpraktis nedeniyle hukuki sorumlulukları, bulundukları kuruma göre farklılık göstermektedir. Kamu hastanelerinde çalışan hekimlere karşı doğrudan dava açılamamakta iken özel hastanelerde çalışan hekimler hastalar tarafından doğrudan dava edilebilmektedir.

Kamu görevlilerinin görevleri ile ilgili olarak yaptıkları hatalardan dolayı 657 sayılı Devlet Memurları Kanunu’nun 13. Maddesi uyarınca doğrudan aleyhlerine dava açılamayacağını belirtilmektedir. Bu düzenleme neticesinde meydana gelen malpraktis sebebiyle başvuru ancak hekimin bağlı bulunduğu idareye karşı ileri sürülebilmektedir. Ancak ilgili madde devamında “Kurumun sorumlu personele rücu hakkı saklıdır” ifadesi yer almakla kamu kurumunun hekimin kusurundan kaynaklı tazminat ödemek zorunda kalması halinde yapılan bu ödeme hekimden rücuen talep edilebilecektir.

Hekimin Malpraktis Nedeniyle Cezai Sorumluluğu Doğar mı?

Hekimlerin malpraktis yani diğer bir deyişle tıbbi uygulama hatası nedeniyle cezai sorumluluğu doğabilmektedir. Ancak bu durum, tıbbi hataya sebebiyet veren olayın tüm detaylarına, hekimin kusurunun boyutuna ve ortaya çıkan sonuca göre değerlendirilmektedir. Uygulamada da hekimlerin tıbbi hata nedeniyle daha çok taksirle yaralama, taksirle öldürme, görevi kötüye kullanmagibi suç tiplerinden yargılandığı gözlemlenmektedir.

Ancak hekimlerin görevleri sebebiyle işledikleri suç sebebiyle yargılanmaları için öncelikle yetkili mercilerden izin alınması gerekmektedir. Şöyle ki; 4483 sayılı Memurlar ve Diğer Kamu Görevlilerinin Yargılanması Hakkında Kanun, kamu görevlilerinin işlemiş olduğu suçlardan dolayı yargılanmaları konusunda önemli düzenlemeler içermekte olup bu kanun kapsamında, özellikle sağlık çalışanları ve hekimler için ayrı bir düzenleme bulunmaktadır. Kamu görevlilerinin görevleri sırasında işledikleri suçlardan dolayı yargılanabilmeleri için soruşturma izni alınması gerekmektedir. 4483 sayılı Kanun’da yapılan değişikliklerle birlikte, özel sağlık kuruluşlarında çalışan hekimler için de soruşturma izni şartı getirilmiştir. Yani, sadece kamu hastanelerinde çalışan hekimler değil, özel sektörde çalışan hekimler de bu düzenlemenin kapsamına girmekte olup soruşturma izni alınmadan önce ceza davası açılabilmesi mümkün değildir. Soruşturma izni ise son yasal düzenlemeler doğrultusunda Sağlık Bakanlığı nezdinde kurulan Mesleki Sorumluluk Kurulu tarafından verilmekte olup verilecek karara karşı itiraz yolu açıktır.

Malpraktis Davalarında Zamanaşımı Nedir?

Malpraktis davalarında hekim ile hasta arasında kurulan ilişkinin niteliği oldukça önemlidir. Doktrin ve Yargıtay uygulaması uyarınca hasta ile doktor arasında kurulan hekimlik sözleşmesi genellikle vekalet sözleşmesi olarak değerlendirmekle birlikte Türk Borçlar Kanunu md.147 uyarınca vekalet sözleşmesinden doğan alacaklar 5 yıllık zamanaşımı süresine tabiidir.

Hasta ile doktor arasındaki ilişkinin eser sözleşmesi niteliğinde olduğunun kabulü halinde ise (örneğin, estetik ameliyat, protez vs.) Türk borçlar Kanunu 147/6 maddesi uyarınca 5 yıllık zamanaşımı süresi uygulanacaktır. Ancak doktorun ağır kusurunun varlığı halinde TBK 478. maddesi uyarınca zamanaşımı süresi 20 yıla kadar uzayabilecektir.

Hasta ile hekim arasında sözleşmesel ilişkinin kurulmasının mümkün olmadığı, acil müdahele gerektiren durumlarda hastanın her zaman onamını almak mümkün olmayabilmektedir. Bu durumda vekaletsiz iş görme hükümleri de uygulanabilecek olup TBK m. 146 uyarınca zamanaşımı süresi 10 yıl olarak uygulanacaktır.

Son olarak hekim ile hasta arasında her zaman sözleşmesel ilişki kurulamayabileceğini belirtmiştik. Bu durumda taraflar TBK uyarınca haksız fiil sorumluluğuna da gidebileceklerdir. Türk Borçlar Kanunu 72. maddesi uyarınca zamanaşımı, zararın öğrenildiği tarihten itibaren 2 yıl ve her halde fiil tarihinden itibaren 10 yıl olmak üzere değişiklik gösterecektir. Hekimin eyleminin suç oluşturduğu hallerde ise TCK md.66 düzenlemesi uyarınca suç tipine bağlı olarak zamanaşımı süresi uzayabilecektir.

Ancak malpraktis davalarında, hastanın zararı öğrenme süresi, diğer haksız fiil davalarına göre daha uzun sürebilmektedir. Özellikle, bazı tıbbi hataların sonuçları uzun vadede ortaya çıkabilmekte veya hastanın durumu nedeniyle zararı hemen fark edilmeyebilmektedir. Bu gibi durumlarda, zamanaşımı süresinin başlangıcı Yargıtay uygulamalarıyla da kabul gördüğü üzere hastanın zararı öğrendiği tarih olarak kabul edilmektedir.

6502 Sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) kapsamında hazırlamış olduğumuz diğer yazılarımız için;

Adres: Nergis Mahallesi Girne Bulvarı No: 83 K:2 D:2 Karşıyaka İzmir

E-posta: info@efeshukuk.com

Telefon: +90 534 415 52 56

Konutlardaki Ayıplardan Ötürü Tüketicinin Hakları

Konutlardaki Ayıplardan Ötürü Tüketicinin Hakları

Konutlardaki Ayıplardan Ötürü Tüketicinin Hakları – İzmir Avukat

Ayıplı Mal Nedir?

Geçtiğimiz günlerde yaşanan şiddetleri deprem felaketleri neticesinde birçok yeni binanın da yıkıldığı ve ağır hasarlar almış olduğunu sıklıkla duymaktayız. Özellikle müteahhitlerden veya bu mahiyetteki şirketlerden tüketiciler tarafından konut satın alınması halinde bu gibi olaylarda Tüketicinin Korunması Hakkında Kanun (TKHK) hükümleri uygulama alanı bulacaktır.

Ayıplı mal, tüketiciye teslimi anında, taraflarca kararlaştırılmış olan örnek ya da modele uygun olmaması ya da objektif olarak sahip olması gereken özellikleri taşımaması nedeniyle sözleşmeye aykırı olan mal olarak tanımlanmıştır. Bir deprem ülkesi olan ülkemizde, ilgili deprem mevzuatına aykırı olarak inşa edilen binaların da sahip olması gereken objektif özellikleri taşımadığı şüphesizdir.

Müteahhit Ne Kadar Süre Sorumlu?

TKHK kapsamında taşınmazlarda bulunan ayıplardan ötürü satıcıların 5 (beş) yıl boyunca sorumluluk devam eder. Burada binada meydana gelen ayıplara ilişkin olarak beş yıl süre ile müteahhidin sorumluluğuna gidilebilir. Fakat, söz konusu ayıp, ağır kusur ya da hile ile gizlenmişse zamanaşımı hükümleri uygulanmaz. İlgili yönetmeliklere aykırı inşa edilen yapılar için de işinin ehli dürüst bir müteahhit tarafından yapılmaması gereken kusur ve ihmaller neticesinde inşa edilmiş binalar için ağır kusurdan bahsedilmesi gerekmektedir.

Müteahhitin Sorumluluğunu Sözleşme İle Sınırlandırılması

Ayrıca taraflar arasında bir yazılı sözleşme ile müteahhidin veya satıcının sorumlulukları kısıtlanmış olsa dahi TKHK ve Haksız Şart Yönetmeliği kapsamında çok yüksek bir ihtimal bunlar yazılmamış sayılacaktır. Haksız şarta ilişkin yasal düzenlemeler kapsamında tüketicinin haklarını tek taraflı kısıtlayan ve aradaki ilişkiyi zedeleyecek nitelikteki maddeler kanun kapsamında yazılmamış kabul edilecektir.

Tüketicinin Hakları Nelerdir?

Tüketici, ayıplı mal ile karşılaşması halinde kanunda ona tanınan seçimlik haklarını kullanabilir. Bunlar; a) Satılanı geri vermeye hazır olduğunu bildirerek sözleşmeden dönme, b) Satılanı alıkoyup ayıp oranında satış bedelinden indirim isteme, c) Aşırı bir masraf gerektirmediği takdirde, bütün masrafları satıcıya ait olmak üzere satılanın ücretsiz onarılmasını isteme, ç) İmkân varsa, satılanın ayıpsız bir misli ile değiştirilmesini isteme şeklinde kanunda sayılmıştır.

Zorunlu Arabuluculuk Başvurusu

66.000-TL’nin üzerinde kalan yasal uyuşmazlıklarda tüketici tarafından öncelikle arabuluculuğa başvuru şartı getirilmiş olup; arabulucuya başvuru yapılmaksızın dava açılması halinde davanın reddine karar verilecektir. Günümüz ekonomisinde, herhangi bir konutun bu parasal sınıra takılmaması pek olası değil. Dolayısıyla deprem sebebi ile zarar gören konuta ilişkin tüketici mahkemelerinde bir dava açılacak ise öncelikle arabuluculuğa başvurulması gerektiğini önemle hatırlatırız.

6502 Sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) kapsamında hazırlamış olduğumuz diğer yazılarımız için;

Adres: Nergis Mahallesi Girne Bulvarı No: 83 K:2 D:2 Karşıyaka İzmir

E-posta: info@efeshukuk.com

Telefon: +90 534 415 52 56

Tüketici Hakem Heyeti Sınırı 2023

Tüketici Hakem Heyeti Sınırı 2023 | İzmir Avukat

Tüketici Hakem Heyeti 2023 Parasal Sınırları

21 Eylül 2022 tarihinde yayınlanan Tüketici Hakem Heyetleri Yönetmeliği ile parasal sınırlarda değişikliğe gidildi. Yönetmelik ile parasal İl ve ilçe hakem heyetleri arasındaki parasal sınır farklılıkları ortadan kaldırıldı. Ayrıca 16 Aralık 2022 Cuma günü yayınlanan tebliğ ile Tüketici Hakem Heyetlerini’nin 2023 yılı için yetkili olduğu parasal sınırlar belirlendir.

Söz konusu tebliğ’in 3. Maddesi ile 2023 yılı için Tüketici Hakem Heyetlerine yapılacak başvurularda değeri 66.000 TL (altmışaltı bin) Türk Lirasının altında bulunan uyuşmazlıklarda, İl veya İlçe Tüketici Hakem Heyetleri görevli olduğu düzenlendi.

İl tüketici hakem heyetleri il sınırları içinde, ilçe tüketici hakem heyetleri ise ilçe sınırları içinde yetkilidir. Tüketici hakem heyeti kurulmayan ilçelerde Bakanlıkça o ilçe için belirlenen hakem heyeti yetkilidir.

Başvurular, tüketicinin yerleşim yerinin bulunduğu veya tüketici işleminin yapıldığı yerdeki tüketici hakem heyetine yapılabilir.

Hakem Heyetine Kimler Başvurabilir?

6502 Sayılı Tüketicinin Korunması Hakkında Kanun kapsamında Tüketici Hakem Heyetleri gerçek kişilerin gerçekleştirdiği tüketici işlemlerinden doğan uyuşmazlıkları incelemekle yetkilidir. Bu kapsamda tüketici işlemine konu uyuşmazlığın tarafları başvuruda bulunabilir.

Konuya ilişkin hukuki danışmanlık almak için uzman ekibimiz ile iletişime geçebilirsiniz.

6502 Sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) kapsamında hazırlamış olduğumuz diğer yazılarımız için;

Adres: Nergis Mahallesi Girne Bulvarı No: 83 K:2 D:2 Karşıyaka İzmir

E-posta: info@efeshukuk.com

Telefon: +90 534 415 52 56

Ön Bilgilendirme Formu Nedir?

Ön Bilgilendirme Formu Nedir?

Ön Bilgilendirme Formu Nedir? | İzmir Avukat

Ön Bilgilendirme Formu Nedir?

Ön bilgilendirme formu, 6502 Sayılı Tüketicinin Korunması Hakkında Kanun ve ilgili yönetmelikler kapsamında esasları düzenlenmiş bir yasal zorunluluk olup; sözleşmenin imzalanması öncesinde; satıcı tarafından tüketiciye sunulmalıdır. Ön bilgilendirme formunun arkasında yatan amaç, uzun ve karmaşık sözleşmeler ile tüketicinin metinlerde kaybolmasını önleyerek; kötü niyetli şart ve koşulların sözleşme öncesinde net bir şekilde belirtilmesidir.

Mesafeli Satış Sözleşmelerinde Ön Bilgilendirme

Mesafeli Satış Sözleşmeleri Yönetmeliği kapsamında tüketici, mesafeli sözleşmenin kurulmasından ya da buna karşılık gelen herhangi bir teklifi kabul etmeden önce, aşağıdaki hususların tamamını içerecek şekilde satıcı veya sağlayıcı tarafından bilgilendirilmek zorundadır.

  • Sözleşme konusu mal veya hizmetin temel nitelikleri,
  • Satıcı veya sağlayıcının adı veya unvanı, varsa MERSİS numarası,
  • Tüketicinin satıcı veya sağlayıcı ile hızlı bir şekilde irtibat kurmasına imkan veren, satıcı veya sağlayıcının açık adresi, telefon numarası ve benzeri iletişim bilgileri ile varsa satıcı veya sağlayıcının adına ya da hesabına hareket edenin kimliği ve adresi,
  • Satıcı veya sağlayıcının tüketicinin şikayetlerini iletmesi için farklı iletişim bilgileri var ise, bunlara ilişkin bilgi,
  • Mal veya hizmetin tüm vergiler dahil toplam fiyatı, niteliği itibariyle önceden hesaplanamıyorsa fiyatın hesaplanma usulü, varsa tüm nakliye, teslim ve benzeri ek masraflar ile bunların önceden hesaplanamaması halinde ek masrafların ödenebileceği bilgisi,
  • Sözleşmenin kurulması aşamasında uzaktan iletişim aracının kullanım bedelinin olağan ücret tarifesi üzerinden hesaplanamadığı durumlarda, tüketicilere yüklenen ilave maliyet,
  • Ödeme, teslimat, ifaya ilişkin bilgiler ile varsa bunlara ilişkin taahhütler ve satıcı veya sağlayıcının şikayetlere ilişkin çözüm yöntemleri,
  • Cayma hakkının olduğu durumlarda, bu hakkın kullanılma şartları, süresi, usulü ve satıcının iade için öngördüğü taşıyıcıya ilişkin bilgiler,
  • Cayma bildiriminin yapılacağı açık adres, faks numarası veya elektronik posta bilgileri,
  • Cayma hakkının kullanılamadığı durumlarda, tüketicinin cayma hakkından faydalanamayacağına ya da hangi koşullarda cayma hakkını kaybedeceğine ilişkin bilgi,
  • Satıcı veya sağlayıcının talebi üzerine, varsa tüketici tarafından ödenmesi veya sağlanması gereken depozitolar ya da diğer mali teminatlar ve bunlara ilişkin şartlar,
  • Varsa dijital içeriklerin işlevselliğini etkileyebilecek teknik koruma önlemleri,
  • Satıcı veya sağlayıcının bildiği ya da makul olarak bilmesinin beklendiği, dijital içeriğin hangi donanım ya da yazılımla birlikte çalışabileceğine ilişkin bilgi,
  • Tüketicilerin uyuşmazlık konusundaki başvurularını Tüketici Mahkemesine veya Tüketici Hakem Heyetine yapabileceklerine dair bilgi.

Ön Ödemeli Konut Satış Sözleşmelerinde Ön Bilgilendirme

 Ön Ödemeli Konut Satışları Hakkında Yönetmelik kapsamında satış sözleşmesi kurulmadan en az bir gün önce aşağıdaki hususları içeren, en az on iki punto büyüklüğünde, anlaşılabilir bir dilde, açık, sade ve okunabilir şekilde düzenlenen ön bilgilendirme formunun tüketiciye verilmesi zorunludur:

  • Satıcının adı veya unvanı, açık adresi, telefon numarası ve varsa MERSİS numarası ile diğer iletişim bilgileri,
  • Sözleşme konusu konuta ilişkin bağımsız bölümün yer aldığı ada, parsel, blok, konum, kat ve benzeri temel nitelik bilgileri ile Planlı Alanlar Tip İmar Yönetmeliğine göre belirlenen bağımsız bölüm net ve brüt alanları,
  • Konutun tüm vergiler dâhil Türk Lirası olarak peşin ve taksitli toplam satış fiyatı; varsa teslim ve diğer masraflara ilişkin bilgi,
  • Varsa faiz miktarı ve faizin hesaplandığı yıllık oran,
  • Tüketicinin cayma ve sözleşmeden dönme hakkına ilişkin bilgiler,
  • Konutun teslim tarihi,
  • Verilecek teminata ilişkin bilgiler,
  • Yapı ruhsatının alınış tarihi,
  • Yönetim planına uygun olarak genel giderlere katılıma ilişkin bilgiler.

Yukarıda yer alan bilgileri içeren ön bilgilendirme formuna ek olarak tüketiciye, bağımsız bölüm planı, vaziyet planı, kat planı ve mahal listesi verilir.

Paket Tur Sözleşmelerinde Ön Bilgilendirme

Paket Tur Sözleşmeleri Yönetmeliği kapsamında sözleşmenin kurulmasından önce katılımcıya ön bilgilendirme amaçlı broşür verilmesi zorunludur. Katılımcıya sunulan broşür veya ekinde; paket turun vergiler dahil toplam fiyatı, ön ödeme tutarı ve kalan bedelin ödeneceği tarih bilgilerinin yanı sıra, paket turu oluşturan hizmetler kapsamında bulunması halinde, aşağıdaki bilgilerin de yer alması zorunludur:

  • Yolculuğun başlangıç ve bitiş tarihi ile yeri.
  • Kullanılan ulaşım araçlarının türü ile yolculuğun sınıfı, hareket ve dönüş tarihleri, saatleri ve yerleri.
  • Konaklama tarihleri de belirtilerek konaklamanın türü, yeri, nitelikleri, sınıfı ve bu sınıflandırma Türkiye’de uygulanandan farklı ise bu farklılığa ilişkin uyarı.
  • Yemek planı.
  • Yolculukta izlenecek güzergâh.
  • Paket turun özelliklerine uygun olarak pasaport, vize, yaş ve sağlık şartlarına ilişkin bilgi.
  • Paket turun düzenlenmesi için asgari bir katılımcı sayısı öngörülmüşse bu sayı ve bu sayıya ulaşılamadığı takdirde katılımcıya paket turun iptalinin bildirileceği son tarih.
  • Seyahat Acentaları ve Seyahat Acentaları Birliği Kanununa göre düzenlenmesi zorunlu sigorta ile varsa diğer sigortalara ilişkin bilgi.
  • Turist rehberliği hizmetlerine ilişkin bilgi.

Katılımcıya verilen broşürde yer alan bilgiler paket tur düzenleyicisi ve aracısı için bağlayıcıdır.

Konuya ilişkin hukuki danışmanlık almak için uzman ekibimiz ile iletişime geçebilirsiniz.

6502 Sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) kapsamında hazırlamış olduğumuz diğer yazılarımız için;

Adres: Nergis Mahallesi Girne Bulvarı No: 83 K:2 D:2 Karşıyaka İzmir

E-posta: info@efeshukuk.com

Telefon: +90 534 415 52 56